ISTRAŽIVANJA
Kretanje dobiti i plaća u doba rekordne profitabilnosti privatnog sektora
Viktor Viljevac i Matija Matić
15 min


Kada je riječ o kretanju dobiti, profitnih marži i plaća u hrvatskim poduzećima, čini se da u našem javnom prostoru postoji više istina. Izvršna vlast smatra da su poduzetnici iskoristili priliku i povećali profitne marže, što je stvorilo dodatne inflatorne pritiske. Istovremeno, Hrvatska udruga poslodavaca (HUP) porast plaća i troškova rada proglašava “umjetnim”. Odlučili smo istražiti i prikazati što o svemu kažu službeni podatci kojima raspolaže Financijska agencija.
U listopadu 2025. godine, netom prije donošenja Uredbe o visini minimalne plaće za 2026. godinu, hrvatski premijer Andrej Plenković je tijekom izlaganja Godišnjeg izvješća o radu Vlade (Vlada Republike Hrvatske, 2025.) u nekoliko navrata ustvrdio da su rastući apetiti poduzetnika doveli i do rasta potrošačkih cijena. S takvom se tvrdnjom u svojim javnim istupima (Jutarnji list, 2025.) nisu složili Mislav Balković (novoizabrani predsjednik HUP-a) i Hrvoje Stojić(glavni ekonomist HUP-a). Umjesto da pokušamo razumjeti kako su navedene strane došle do oprečnih stavova, odlučili smo usporediti kretanje troškova rada s kretanjem profitnih marži i visinom dobiti hrvatskih poduzeća u privatnom vlasništvu. Kako bismo utvrdili je li porast plaća do 2024. godine bio prevelik, analizirali smo godišnje financijske izvještaje koje su poduzeća obvezna predati Financijskoj agenciji.
O uzorku
Za potrebe istraživanja korišten je Registar godišnjih financijskih izvještaja (RGFI) Financijskeagencije koji obuhvaća isključivo nefinancijska poduzeća, što znači da ne uključuje poslovne banke, ali ni obrtnike.Iz provedene analize isključena su poduzeća u državnom i mješovitom vlasništvu kako bi se promatrala isključivo poduzeća u privatnom vlasništvu. Nismo obuhvatili nipoduzeća sa samo jednim zaposlenim. Time smo zaobišli poslovne subjekte u kojima je vlasnik ujedno i direktor te jedini zaposlenik prijavljen na minimalnu plaću, jer u tim slučajevima nijeinformativno govoriti o bržem rastu dobiti u odnosu na plaću.
Profitabilnost hrvatskih poduzeća u privatnom vlasništvu
Postoje različite mjere profitabilnosti poduzeća. Za potrebe naše analize koristili smo:
maržu dobiti prije oporezivanja: omjer dobiti/gubitka prije
oporezivanja i ukupnih poslovnih prihodaneto maržu profita/neto profitnu maržu: omjer neto dobiti
(dobit nakon oporezivanja) i ukupnih poslovnih prihodapovrat na kapital (ROE): omjer neto dobiti/gubitka i prosječne vrijednosti
vlastitog kapitala vlasnika poduzeća.
Prosječnu vrijednost stavke “Kapital i rezerve” izračunali smo kao aritmetičku sredinu iznosa te stavke na kraju godine i iznosa iste stavke na kraju prethodne godine. Profitne marže izračunane su u skladu s definicijama navedenim u literaturi (Ježovita, 2016.). Sva tri pokazatelja izračunana su na istovjetan način. Primjerice, to znači da je marža dobiti prije oporezivanja izračunana najprije zbrajanjem stavke “Dobit ili gubitak prije oporezivanja” za sva poduzeća, a zatim dijeljenjem toga zbroja sa zbrojem stavke “Poslovni prihodi” za sva poduzeća.
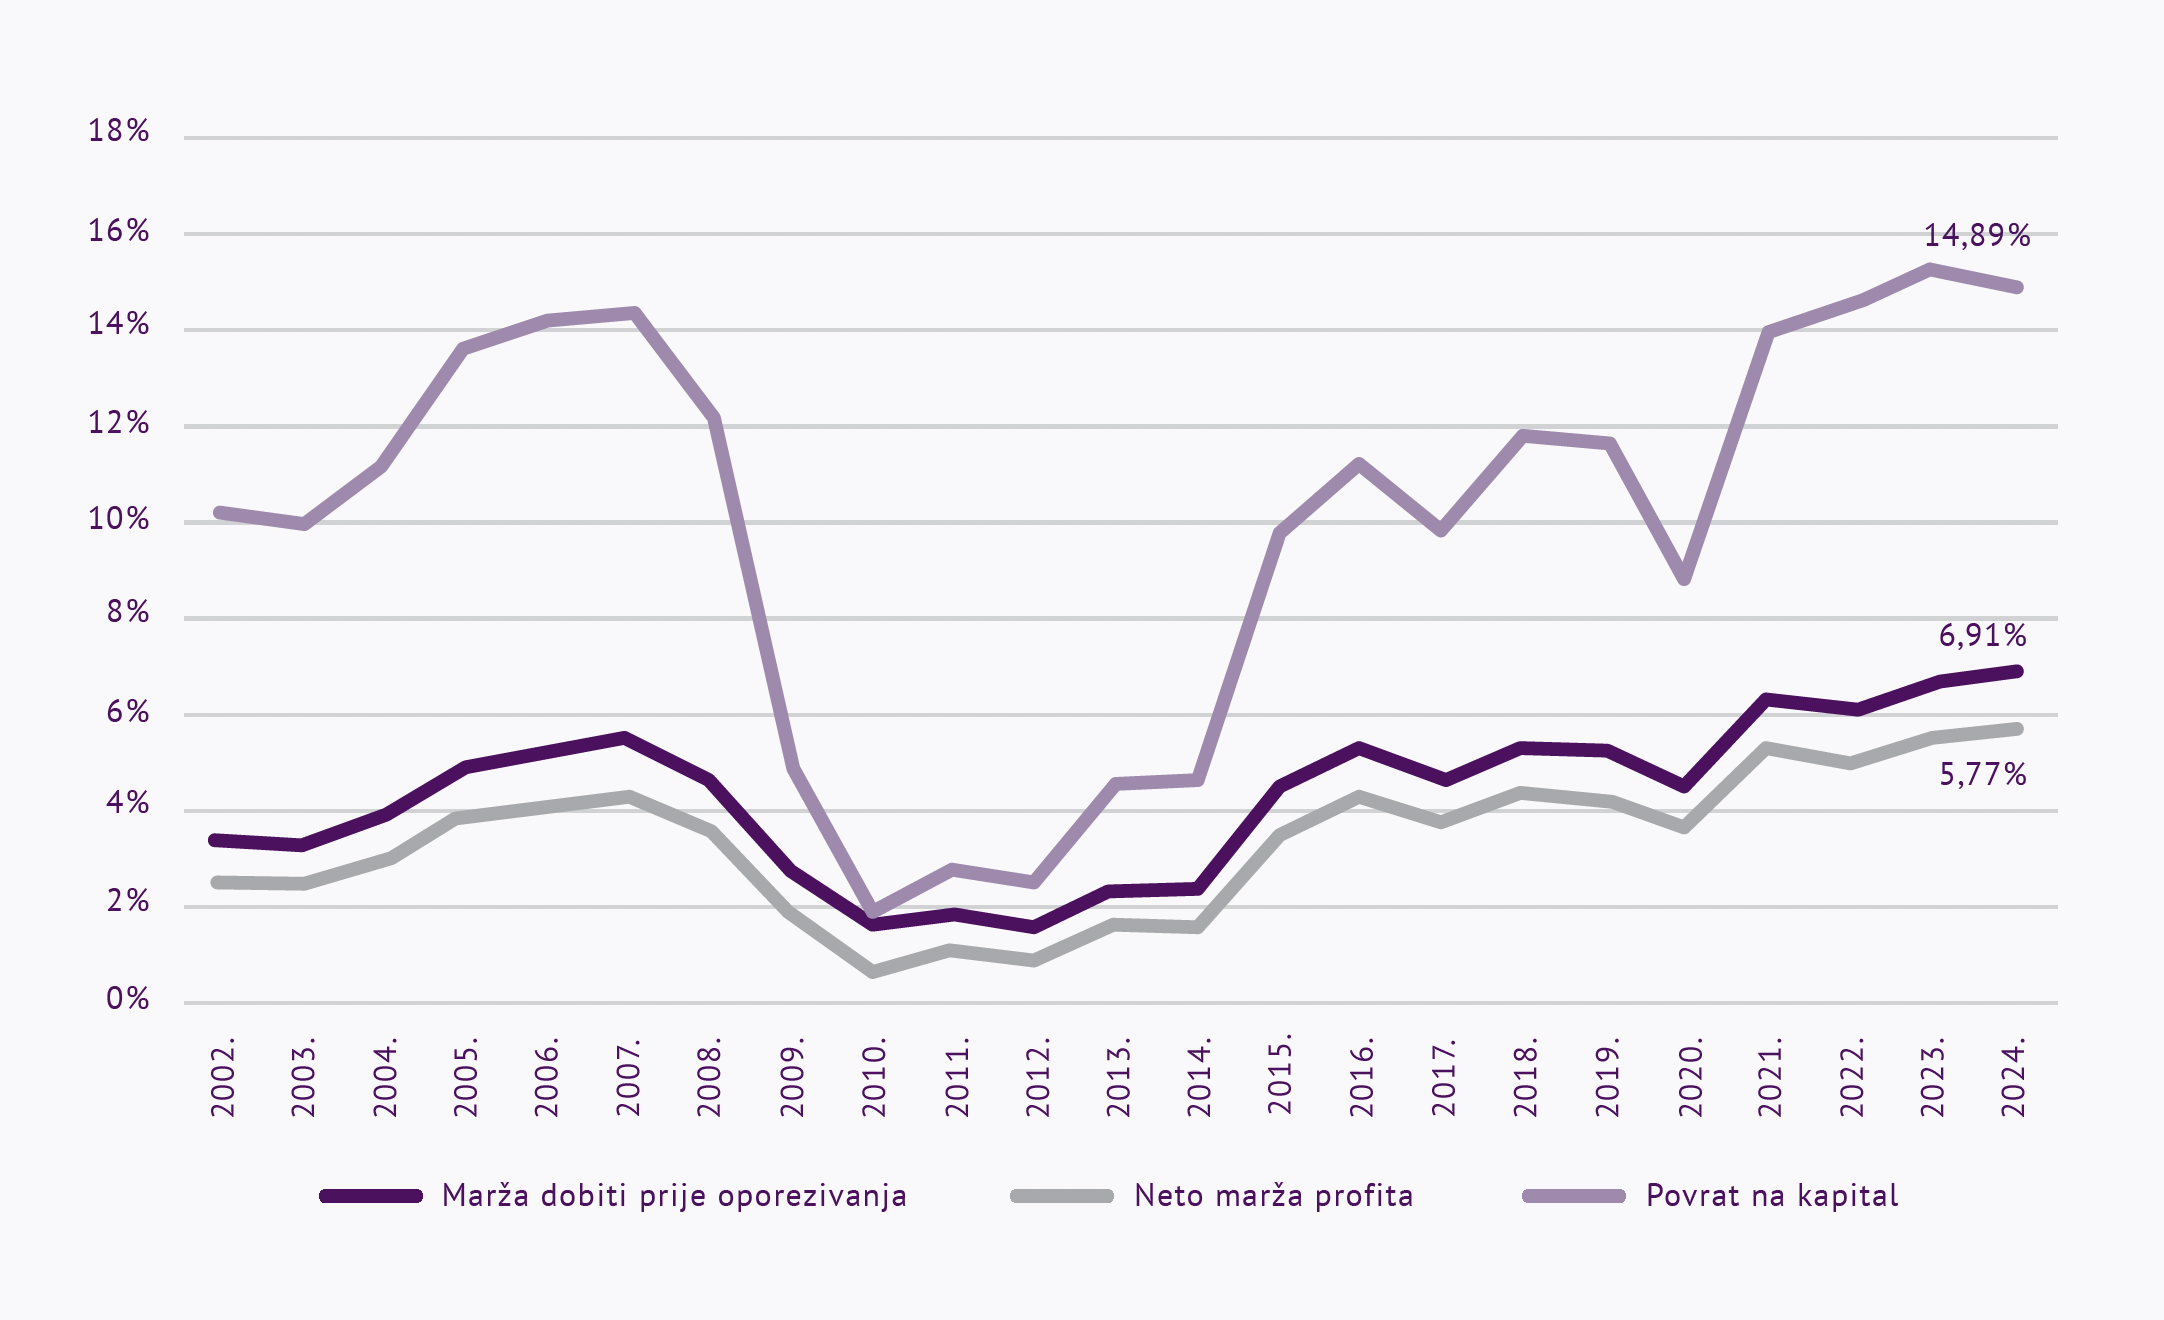
Grafikon 1. Kretanje profitabilnosti poduzeća koja posluju u Republici Hrvatskoj (2002.-2024.)
Izvor: Fina, izračun autora
Iz kretanja profitnih marži i povrata na kapital vidi se da je razdoblje gospodarskog rasta prije dugogodišnje recesije, koja je započela 2008. i završila u posljednjem tromjesečju 2014. godine, bilo obilježeno povećanjem profitabilnosti. Sve tri mjere profitabilnosti najviše predrecesijske vrijednosti dosežu 2007. godine, nakon čega slijedi razdoblje oštrog pada. Oporavak profitabilnosti započeo je prije samog izlaska iz recesije, a pandemija COVID-19 i zatvaranje gospodarstva 2020. godine očekivano su praćeni novim padom.
S druge strane, profitabilnost poduzeća koja posluju u Republici Hrvatskoj je 2023. i 2024. godine bila najveća u cijelom promatranom razdoblju, veća i od one zabilježene 2007. godine. Povećanje profitabilnosti vidljivo je i ako se četverogodišnje razdoblje 2021. do 2024. usporedi s četverogodišnjim razdobljem 2016. do 2019. godine. Slično kao i na tržište rada, poslovni ciklusi očigledno imaju snažan utjecaj na profitabilnost poduzeća. Bitno je naglasiti da je ovdje riječ o nefinancijskim privatnim poduzećima promatranim u cjelini i da doneseni zaključci ne vrijede za svako pojedino poduzeće.
Usporedba profitnih marži s drugim zemljama europodručja
S obzirom na to da pouzdani izvori podataka kao što je Eurostat ne objavljuju podatke o profitabilnosti poduzeća za različite zemlje europodručja ili Europske unije, nije moguće na jednostavan način usporediti profitabilnost poduzeća u Republici Hrvatskoj s onom u drugim zemljama Europske unije. Ipak, pokušali smo povući paralelu između hrvatskog i njemačkog gospodarstva. Bundesbank (2024.) je objavio da je 2023. godine marža dobiti prije oporezivanja u Njemačkoj iznosila 5,3%, godinu dana ranije 4,2%, odnosno 5,1% u 2021. godini. Istovjetna je marža za cijelo hrvatsko gospodarstvo, bez isključivanja poduzeća u državnom i mješovitom vlasništvu te poduzeća s jednim zaposlenim (radi usporedivosti s njihovim podatcima, op. a.), kronološki iznosila 6,6% (2023. godina), 6,2% (2022. godina) i 6,2% (2021. godina).
Prethodno izneseni podatci pokazuju da su poduzeća u Republici Hrvatskoj u prosjeku poslovala s većim profitnim maržama od onih u Njemačkoj. Objašnjenje glavnih uzroka ovih razlika zahtijeva zasebno istraživanje, ali je zasigurno na njih utjecala i razlika u cikličkom položaju hrvatskog i njemačkog gospodarstva. Primjerice, dok se njemački BDP smanjio 2023. godine, hrvatsko je gospodarstvo te godine zabilježilo stopu rasta od 3,8%. Značajne razlike bile su prisutne i 2022. godine, u kojoj je njemačko gospodarstvo poraslo 1,8% naspram domaće stope rasta od 7,3% (Eurostat, 2025.).
Smatramo važnim napraviti i širu usporedbu. U tu svrhu koristili smo nalaze Vasca Botelha (2024.), ekonomista Europske središnje banke koji je analizirao profitne marže poduzeća u europodručju kombinacijom različitih izvora podataka. Uspoređujući naše izračune s njegovim rezultatima, ustanovili smo da se marže dobiti prije oporezivanja u Republici Hrvatskoj već neko vrijeme nalaze iznad onih u europodručju.
Dobit prije oporezivanja
i troškovi rada
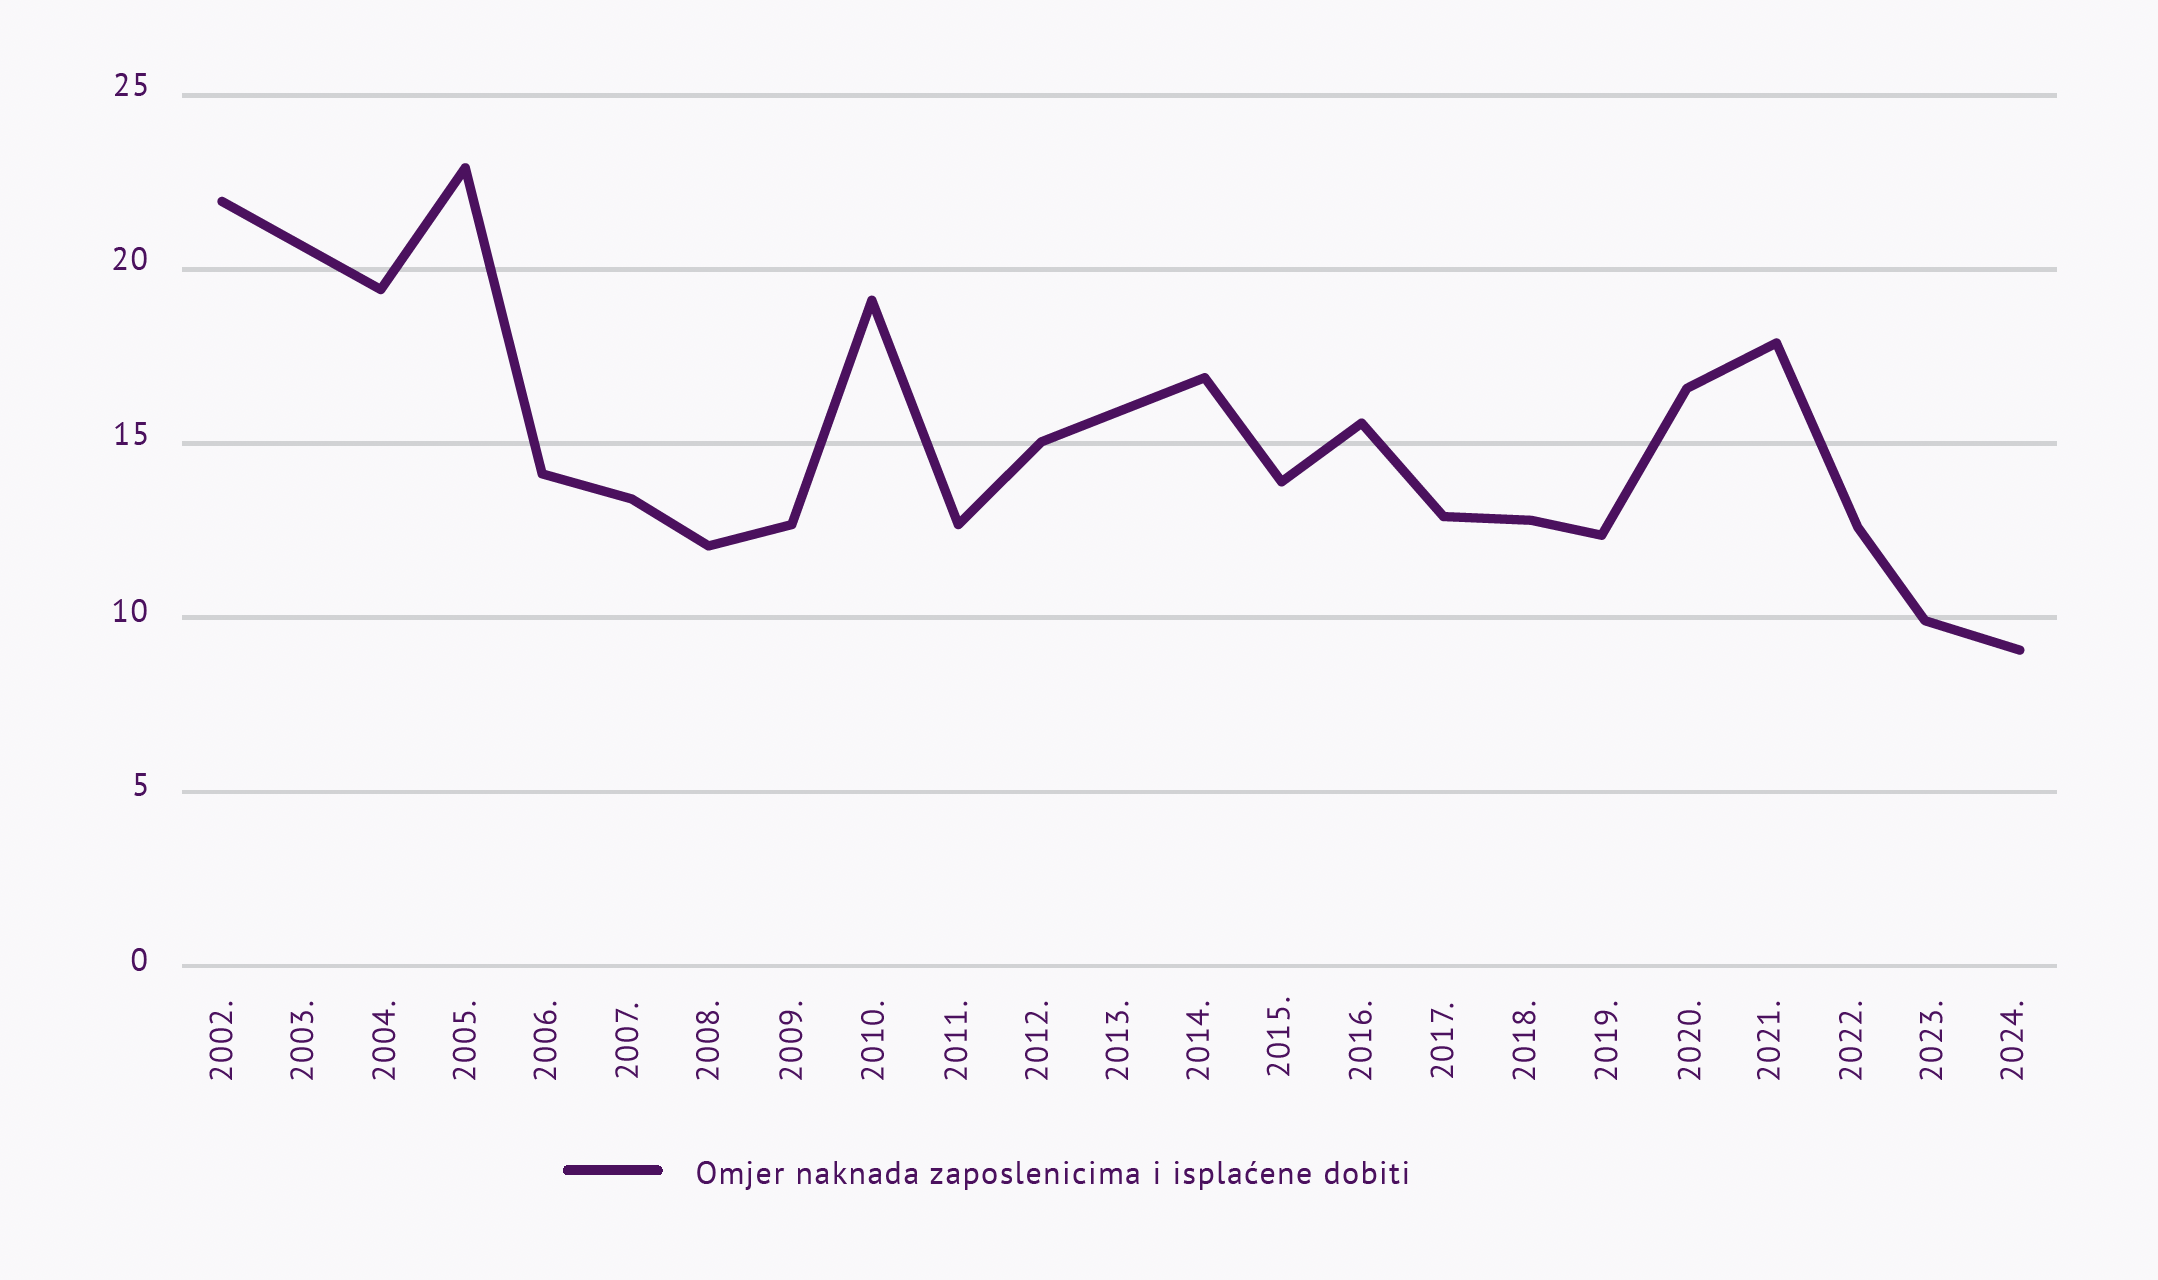
Kao potvrda da povećanje dobiti nije samo računovodstvene prirode mogu poslužiti podatci Državnog zavoda za statistiku (2025a.) o omjeru naknada zaposlenicima, koje uključuju i neoporezive primitke kao što je nagrada za radne rezultate, i dobiti koju si isplaćuju vlasnici poduzeća. Grafikon 2 potvrđuje zaključak da su 2023. i 2024. godina bile dosad najuspješnije po pitanju profitabilnosti poduzeća, ovaj put u kontekstu odnosa između troškova rada i dobiti isplaćene vlasnicima poduzeća. Omjeri su bili niži nego u ranijim godinama kao što su 2007.[1] i 2019., koje je obilježila relativno visoka profitabilnost i mogu se smatrati vrhuncima ekspanzivne faze poslovnog ciklusa mjereno profitnim maržama i povratom na kapital.
Grafikon 2. Kretanje omjera naknada zaposlenicima i isplaćene dobiti,
sektor nefinancijskih privatnih društava(2002.-2024.)
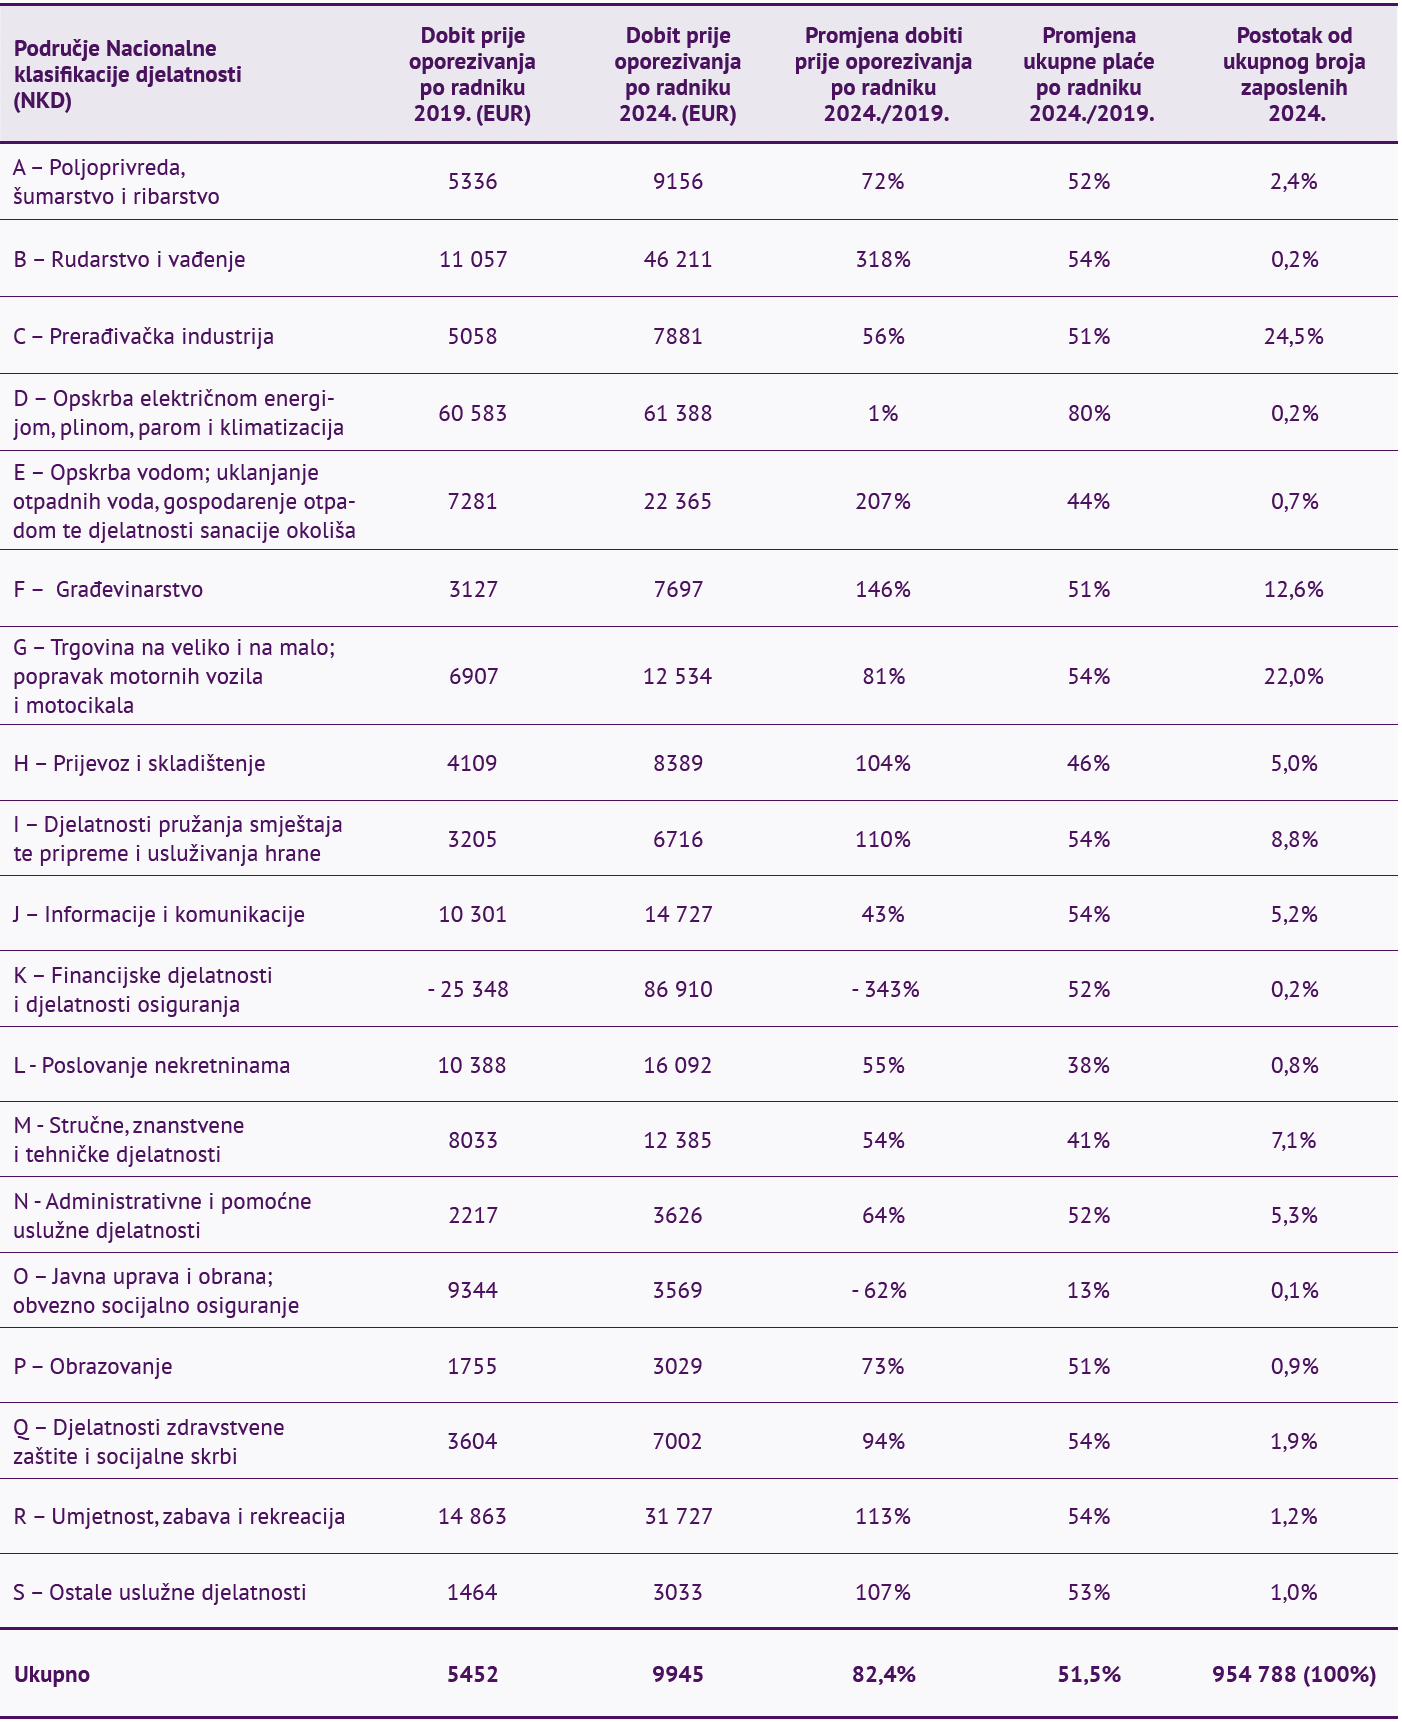
Dodatno smo istražili i u Tablici 1 prikazali iznose dobiti prije oporezivanja po radniku u 2019. i 2024. godini, zajedno s promjenama ukupne plaće po radniku te brojem zaposlenih, za različita područja Nacionalne klasifikacije djelatnosti (NKD). Ukupan broj poduzeća obuhvaćenih ovom analizom iznosi 72 501, a ukupan broj zaposlenih 954 788 za 2024. godinu.
Tablica 1. Kretanje dobiti prije oporezivanja i ukupne plaće po radniku (2024./2019.)
Izvor: Financijska agencija, izračun autora
U ekonomski relativno uspješnoj 2019. godini prosječan godišnji iznos dobiti prije oporezivanja bio je 5452 eura po radniku, a u 2024. godini 9945 eura po radniku, odnosno u pet godina je dobit prije oporezivanja po radniku porasla 82,4% (pritom je rast dobiti nakon oporezivanja iznosio 88,4%). Prosječan iznos ukupne plaće po radniku, koji uključuje bruto plaću, doprinose za zdravstveno osiguranje i neoporezive primitke, 2019. godine bio je 14 810 eura na godišnjoj razini. Prosječna ukupna plaća po radniku iznosila je 22 438 eura na godišnjoj razini 2024. godine (1870 eura na mjesečnoj), odnosno došlo je do porasta od 51,5%. Budući da je dobit prije oporezivanja po radniku porasla više nego što je iznosilo povećanje ukupne plaće po radniku, jasno je da se na razini svih poduzeća u privatnom vlasništvu s više od jednog zaposlenog ne može tvrditi da radnici nisu bili dovoljno produktivni da opravdaju relativno velik porast prosječne plaće. Da su radnici bili plaćeni previše, odnosno da njihova produktivnost nije opravdala toliki porast prosječne plaće, dobit po radniku rasla bi po manjoj, a ne po osjetno većoj stopi od ukupne plaće po radniku.
Govoreći u terminima inflacije, marža dobiti prije oporezivanja 2024. godine iznosila je 6,9%, a 2019. godine 5,3%. Ta razlika od 1,6 postotna boda znači da je dodatnih 1,6% prihoda privatnih poduzeća išlo u dobit prije oporezivanja 2024. u odnosu na 2019. godinu. To znači da su cijene tih proizvoda i usluga prosječno mogle biti oko 1,6% niže da se poslovalo s maržom od 5,3% (detalje izračuna vidjeti u Viljevac, 2025.). No, kako su prema indeksu potrošačkih cijena cijene od 2020. do 2024. godine kumulativno porasle 26,5%, jasno je da je povećanje marži činilo tek manji dio priče o inflaciji (Državni zavod za statistiku, 2025b.).
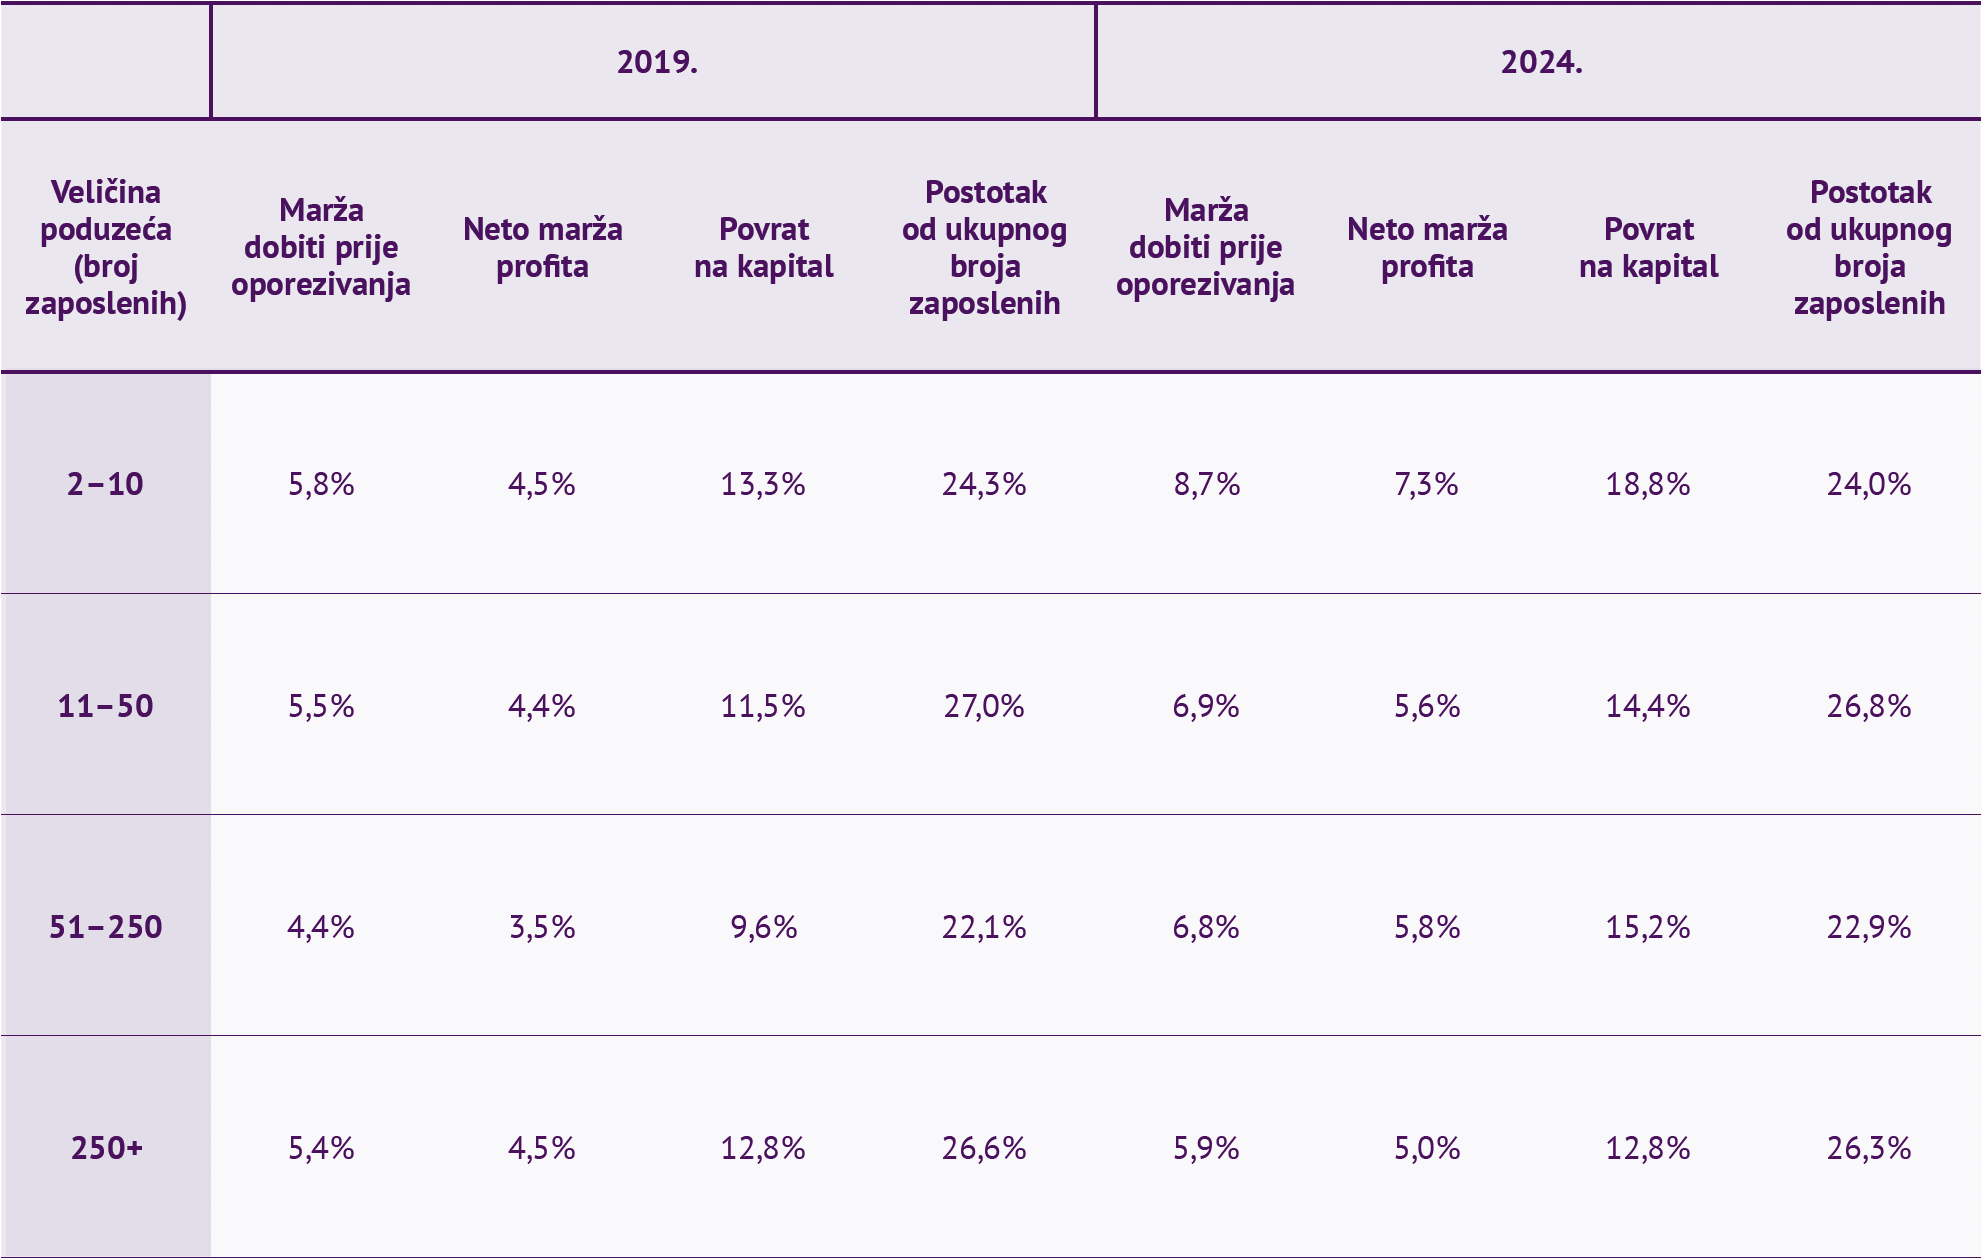
Ako promotrimo tri najveće djelatnosti prema broju zaposlenih, koje su 2024. godine zajedno zapošljavale 59,1% ukupnog broja radnika obuhvaćenih ovom analizom, dobit prije oporezivanja po radniku u prerađivačkoj industriji (24,5% radnika) iznosila je 7881 eura i povećala se za 56 posto u odnosu na 2019. godinu. U istom razdoblju ukupna plaća po radniku u toj djelatnosti porasla je 51 posto. U djelatnosti trgovine na veliko i na malo, popravka motornih vozila i motocikala (22,0% radnika) dobit prije oporezivanja po radniku iznosila je 12 543 eura 2024. godine i povećala se za 81 posto u odnosu na 2019. godinu, dok je ukupna plaća po radniku u promatranom razdoblju rasla 54 posto. U djelatnosti građevinarstva (12,6% radnika) dobit prije oporezivanja po radniku u 2024. godini iznosila je 7697 eura i povećala se za 146 posto u odnosu na 2019. godinu, dok je ukupna plaća po radniku rasla 51 posto[1]. U Tablici 2 prikazano je kretanje profitnih marži i povrata na kapital za privatna poduzeća s različitim brojem zaposlenih.
[1] Rast dobiti po radniku iznosi osjetno manjih 90,1% kada se iz analize isključi jedno poduzeće koje je 2019. godine zabilježilo vrlo velik gubitak i imalo samo dva zaposlena.
Tablica 2. Profitabilnost prema veličini poduzeća sukladno broju zaposlenih,
nefinancijska poduzeća u privatnom vlasništvu (2019. i 2024.)
Izvor: Financijska agencija, izračun autora
Iz podataka u Tablici 2 vidljivo je da su najveći porast profitabilnosti zabilježila poduzeća s dva do deset zaposlenih, dok je porast profitabilnosti bio najmanji u velikim poduzećima koja zapošljavaju više od 250 radnika.
Čija je priča bliža istini
Provedenom analizom ne želimo implicirati da su hrvatska poduzeća u privatnom vlasništvu neopravdano povećavala cijene niti se to pitanje uopće razmatra. Isto tako, ovaj tekst ne bavi se analizom čimbenika koji su omogućili povećanje profitnih marži, kao što su snažna potražnja i priljev novca iz, primjerice, Mehanizma za oporavak i otpornost i drugih EU fondova. Cilj nam je bio pokazati da se prosječan porast plaća od 2019. do 2024. godine ne može okarakterizirati kao prevelik s troškovne strane, govoreći agregatno.
Polazeći od brojki i dokaza, smatramo da je porast plaća i troškova rada opravdano pratio ostvareni porast produktivnosti. Isto tako, iz prikazanih rezultata istraživanja može se zaključiti da je doprinos povećanja marži domaćoj inflaciji bio među manje važnijim uzrocima ukupnog porasta cijena nakon 2020. godine.
S obzirom na dosadašnja gospodarska kretanja u 2025. godini i makroekonomske projekcije relevantnih domaćih i međunarodnih institucija za 2026. godinu, pod pretpostavkom nastavka povoljnih gospodarskih kretanja, ne očekujemo veliko smanjenje marži u te dvije godine.
IZVORI I PREPORUKA
Botelho, V. (2024). Higher profit margins have helped firms hoard labour. Europska središnja banka. Dostupno na: https://www.ecb.europa.eu/press/economic-bulletin/focus/2024/html/ecb.ebbox202404_03~c65ab9309a.en.html
Bundesbank (2024). German enterprises’ profitability and financing in 2023 during the period of monetary policy tightening. Dostupno na: https://publikationen.bundesbank.de/publikationen-en/reports-studies/monthly-reports/monthly-report-december-2024-947276?article=german-enterprises-profitability-and-financing-in-2023-during-the-period-of-monetary-policy-tightening-947298
Državni zavod za statistiku (2025a). Tablica 1. Godišnji nefinancijski sektorski računi, milijun eura (tekuće cijene). Dostupno na: https://web.dzs.hr/PxWeb/pxweb/hr/Nacionalni%20racuni/Nacionalni%20racuni__Sektorski%20racuni/T1_e.px/
Državni zavod za statistiku (2025b). PC-Axis baze podataka. Cijene. Indeksi potrošačkih cijena. Dostupno na: https://web.dzs.hr/PxWeb/pxweb/hr/Cijene/Cijene__Indeksi%20potro%C5%A1a%C4%8Dkih%20cijena/ (pristupano 3.12.2025.)
Eurostat (2025). Gross domestic product (GDP) and main components (output, expenditure and income). Dostupno na: https://ec.europa.eu/eurostat/databrowser/view/nama_10_gdp__custom_19172740/default/table (pristupano 2.12.2025.)
Ježovita, A. (2016). Analiza marže profita kao odrednice profitabilnosti poslovanja poduzeća. Zbornik radova Ekonomskog fakulteta Sveučilišta u Mostaru, (Posebno izdanje 2016), 181–201. Preuzeto s https://hrcak.srce.hr/203924
Jutarnji list (2025). Glavni ekonomist HUP-a: ‘Hrvatska mora prestati umjetno i naglo dizati trošak rada‘. Dostupno na: https://novac.jutarnji.hr/novac/aktualno/glavni-ekonomist-hup-a-hrvatska-mora-prestati-umjetno-i-naglo-dizati-trosak-rada-15634205
Viljevac, V. (2025). Radnici i kapitalisti – tko je više dobio od rasta gospodarstva i inflacije. Hrvatsko zlatno doba. Dostupno na: https://ideje.hr/radnici-i-kapitalisti-tko-je-vise-dobio-od-rasta-gospodarstva-i-inflacije-hrvatsko-zlatno-doba/
Vlada Republike Hrvatske (2025). Godišnje izvješće o radu Vlade (15.10.2025.). Dostupno na: https://www.youtube.com/watch?v=z3vMPjt_PyM
Viktor Viljevac je viši asistent na Ekonomskom fakultetu Sveučilišta u Zagrebu, gdje izvodi nastavu iz kolegija Makroekonomija, Ekonomska povijest i Croatian Economy. Njegovi istraživački interesi uključuju teme iz makroekonomije, fiskalne politike i monetarne politike.
Matija Matić je student doktorskog studija na Ekonomskom fakultetu Sveučilišta u Zagrebu i vlasnik obrta DataTargetza poslovno savjetovanje i usluge.